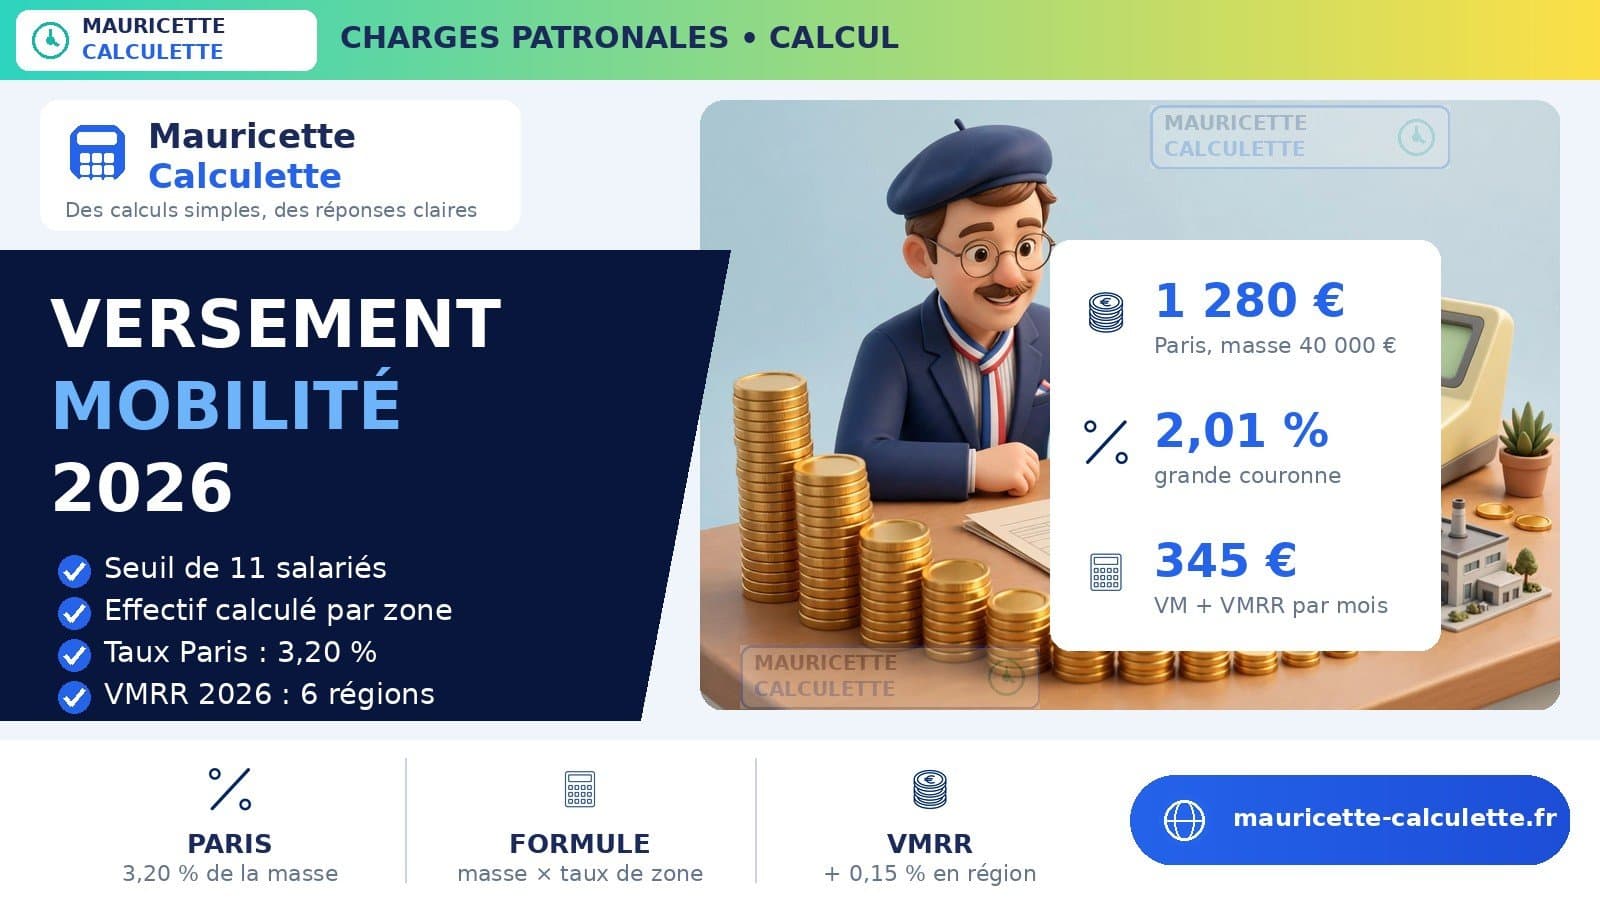
Le versement mobilité est une contribution que votre entreprise paie en plus des salaires, dès qu’elle emploie au moins 11 salariés dans une zone où il a été institué. En 2026, il pèse 3,20 % de la masse salariale à Paris et en petite couronne, et s’accompagne, dans six régions, d’un versement régional et rural qui s’y ajoute. Voici qui doit payer, comment se calcule l’effectif, quels taux appliquer et combien cela coûte vraiment.
Qu’est-ce que le versement mobilité ?
Le versement mobilité, anciennement « versement transport », est une contribution patronale qui finance les transports en commun. Il est recouvré par l’Urssaf et déclaré chaque mois via la DSN, comme les autres cotisations. Deux précisions évitent bien des malentendus : ce n’est pas une retenue sur le salaire — c’est un coût supplémentaire pour l’employeur, qui s’ajoute au brut — et il ne faut pas le confondre avec le remboursement de 50 % de l’abonnement du salarié, obligation distincte qui se cumule avec lui.
Le versement mobilité n’existe que là où il a été institué : en Île-de-France, et hors Île-de-France dans le périmètre d’une autorité organisatrice de la mobilité (AOM) — commune ou intercommunalité de plus de 10 000 habitants, en général. Une entreprise située dans une commune rurale sans AOM ne paie pas de versement classique. Depuis 2025, les régions peuvent en outre instituer un versement régional et rural (VMRR), y compris là où il n’y avait pas de versement local.
Qui doit payer le versement mobilité en 2026 ?
La règle de base est simple : toute entreprise, publique ou privée, qui emploie au moins 11 salariés dans une zone où le versement est institué est redevable. Mais le calcul de cet effectif obéit à trois règles propres au dispositif.
L’effectif se calcule zone par zone, pas au niveau national
L’effectif pris en compte est l’effectif salarié annuel moyen de l’année civile précédente : pour l’assujettissement en 2026, on regarde les effectifs mensuels moyens de 2025. Les mois sans aucun salarié ne comptent pas. Surtout, cet effectif s’apprécie dans chaque zone de versement, et non pour l’entreprise entière.
Un exemple officiel l’illustre : une entreprise qui emploie 8 salariés dans son établissement principal et 5 dans un établissement secondaire, tous deux dans la même zone (par exemple Paris), atteint 13 salariés et est assujettie dans cette zone. À l’inverse, une entreprise qui emploie 16 salariés à Paris, 13 à Montpellier et 4 au Havre n’est redevable qu’à Paris et à Montpellier : les 4 salariés du Havre ne déclenchent rien, car le seuil n’y est pas atteint. Les salariés sont rattachés à l’établissement qui les inscrit à son registre unique du personnel ; un salarié en déplacement prolongé (plus de 3 mois hors établissement) reste compté dans la région de l’établissement qui le déclare.
Certaines personnes ne comptent pas
Les salariés en CDI à temps plein comptent pour 1 unité chacun, y compris en cas d’absence pour maladie ou congé, et y compris lorsque le contrat est suspendu (maternité, adoption, congé parental). Les salariés à temps partiel, les CDD et les intérimaires comptent au prorata de leur temps de travail. Sont en revanche exclus du décompte : alternants, stagiaires, mandataires sociaux et salariés en CDD remplaçant un absent. Une entreprise qui emploie 12 personnes dont 3 apprentis n’a donc qu’un effectif de 9 pour le versement mobilité : elle n’est pas assujettie.
Le franchissement du seuil ne produit effet qu’au bout de 5 ans
Depuis le 1er janvier 2020, franchir le seuil de 11 salariés à la hausse ne produit d’effet que si ce seuil est atteint ou dépassé durant 5 années civiles consécutives. Un employeur qui constate début 2023 qu’il a atteint 11 salariés au titre de 2022 ne devient redevable qu’au 1er janvier 2028, si le seuil est resté franchi de 2023 à 2027 inclus. Et si l’entreprise repasse sous les 11 salariés entre-temps, les compteurs sont remis à zéro. C’est une protection pour les structures en croissance, mais aussi un piège : beaucoup d’employeurs découvrent l’obligation avec cinq ans de retard.
La formule de calcul : masse salariale × taux
La formule est simple en apparence :
Versement mobilité = ensemble des rémunérations soumises à cotisations sociales × taux applicable dans la zone de l’établissement.
L’assiette, c’est donc la masse salariale brute soumise à cotisations de sécurité sociale : salaires de base, primes, heures supplémentaires et autres éléments soumis à cotisations. Les remboursements de frais professionnels, non soumis à cotisations, n’y entrent pas. Il n’y a pas de plafond : le versement est calculé sur la totalité de la rémunération, y compris au-delà du plafond de la Sécurité sociale — ce qui explique son poids pour les entreprises qui emploient des cadres bien rémunérés.
Le taux dépend uniquement de la zone de l’établissement — jamais du lieu de résidence du salarié, ni du siège social si l’établissement est ailleurs. Les taux sont réévalués au 1er janvier et au 1er juillet, et l’Urssaf annonce les évolutions au moins un mois à l’avance. Pour le taux exact de votre commune, utilisez le moteur de l’Urssaf par code postal : deux communes voisines peuvent relever de taux différents.
Les taux en 2026
Île-de-France : 3,20 % à Paris et en petite couronne
En Île-de-France, les taux au 1er janvier 2026 sont de 3,20 % pour Paris, les Hauts-de-Seine, la Seine-Saint-Denis et le Val-de-Marne, et de 1,60 % ou 2,01 % selon la commune pour l’Essonne, les Yvelines, le Val-d’Oise et la Seine-et-Marne. Le plafond parisien est passé de 2,95 % à 3,20 % en 2024. Pour une entreprise parisienne, le versement représente donc à lui seul plus de 3 % de la masse salariale — soit 80 € par mois pour un salarié payé 2 500 € brut.
Hors Île-de-France : des plafonds qui varient selon la taille de l’AOM
Hors Île-de-France, le taux est fixé par chaque AOM dans la limite d’un plafond légal qui dépend de sa population et de l’existence d’un transport collectif en site propre (TCSP, type tramway ou métro). Les plafonds de base sont de 1,75 % pour une AOM de plus de 100 000 habitants avec TCSP, 1,00 % au-delà de 100 000 habitants sans TCSP, 0,85 % entre 10 000 et 100 000 habitants avec TCSP, et 0,55 % dans les autres cas. Des bonus peuvent s’ajouter — 0,05 point pour l’intercommunalité, 0,20 point pour les communes touristiques — portant le maximum à 2,00 % pour les grandes AOM avec TCSP. En 2026, 62 % des AOM locales ont fixé leur taux au niveau maximal : ne supposez jamais que votre commune applique le taux plancher.
À ces taux peut s’ajouter un versement mobilité additionnel, institué par certains syndicats mixtes de transport, plafonné à 0,50 % et calculé sur la même assiette.
Le versement mobilité régional et rural (VMRR) : la nouveauté 2026
Institué par la loi de finances pour 2025, le VMRR permet aux régions de métropole (hors Île-de-France) et à la Corse de lever une contribution supplémentaire, dans la limite de 0,15 % des salaires, pour financer les services régionaux comme les trains régionaux. Il s’ajoute aux versements déjà dus et il est dû par tout employeur d’au moins 11 salariés dans la région, les effectifs de tous ses établissements de la région étant additionnés.
En 2026, six régions le lèvent :
- PACA, sur la totalité de son territoire : 0,15 % depuis le 1er juillet 2025, puis 0,08 % depuis le 1er janvier 2026 ;
- Occitanie, sur une partie de son territoire : 0,15 % depuis le 1er novembre 2025 ;
- Bourgogne-Franche-Comté, sur la totalité de son territoire : 0,15 % depuis le 1er janvier 2026 ;
- Bretagne, sur la totalité de son territoire : 0,15 %, avec un taux réduit de 0,08 % pour certaines communautés de communes ;
- Centre-Val de Loire, sur la totalité de son territoire : 0,15 % depuis le 1er janvier 2026 ;
- Nouvelle-Aquitaine, sur une partie de son territoire : 0,15 % depuis le 1er janvier 2026.
Le VMRR se déclare en DSN mensuelle sur la maille agrégée, avec les codes types de personnel 820 (taux plein) et 822 (taux réduit), sur la même assiette que le versement mobilité (base 57). Pour une entreprise de Bourgogne-Franche-Comté, il faut donc ajouter 0,15 % de la masse salariale au versement local.
5 exemples chiffrés de versement mobilité
Exemple 1 : une PME parisienne, masse salariale de 40 000 € par mois
Une entreprise de 14 salariés installée à Paris, dont la masse salariale brute soumise à cotisations s’élève à 40 000 € par mois, applique le taux parisien de 3,20 % : 40 000 € × 3,20 % = 1 280 € par mois, soit 15 360 € par an. C’est le poste « transport » le plus lourd de France.
Exemple 2 : la même entreprise en grande couronne, au taux de 2,01 %
Installée dans une commune de grande couronne au taux de 2,01 %, la même entreprise paierait 40 000 € × 2,01 % = 804 € par mois, soit 9 648 € par an — 476 € de moins chaque mois que dans Paris intra-muros, pour les mêmes salariés et les mêmes salaires.
Exemple 3 : une entreprise de province dans une grande agglomération, taux de 1,75 %
Une entreprise de 20 salariés dans une agglomération de plus de 100 000 habitants dotée d’un tramway, avec une masse salariale de 25 000 € par mois, paie 25 000 € × 1,75 % = 437,50 € par mois, soit 5 250 € par an. Le taux peut sembler modeste, mais il s’applique sans plafond et augmente mécaniquement avec chaque augmentation de salaire.
Exemple 4 : le coût par salarié, pour comparer les zones
Ramené à un salarié payé 2 500 € brut par mois, le versement coûte 80 € par mois à Paris (2 500 € × 3,20 %), 50,25 € en grande couronne au taux de 2,01 %, et 43,75 € dans une grande agglomération au taux de 1,75 %. Pour un cadre payé 5 000 € brut, ces montants doublent : 160 €, 100,50 € et 87,50 € par mois. Ce calcul par tête doit entrer dans le coût complet d’une embauche, aux côtés des cotisations sociales 2026 et du passage du brut au net.
Exemple 5 : le cumul versement local + VMRR en Bourgogne-Franche-Comté
Une entreprise de 15 salariés en Bourgogne-Franche-Comté, dont la masse salariale mensuelle est de 30 000 €, paie d’abord le versement local — supposons un taux de 1,00 % : 30 000 € × 1,00 % = 300 €. Elle y ajoute le VMRR de 0,15 % : 30 000 € × 0,15 % = 45 €. Total : 345 € par mois, soit 4 140 € par an. Oublier le VMRR, c’est sous-estimer la facture de 13 % dans cet exemple.
Déclaration, paiement et contrôles
Le versement mobilité se déclare chaque mois en DSN, à partir du logiciel de paie, et il est recouvré par l’Urssaf avec les autres cotisations. L’organisme contrôle le calcul à réception de la déclaration ; effectifs par zone, registre unique du personnel et taux appliqués doivent être tenus à disposition des inspecteurs. Comme les taux changent au 1er janvier et au 1er juillet, vérifiez le taux de chaque établissement à chaque semestre : un taux périmé appliqué six mois durant se régularise ensuite en une fois.
Notez aussi que le versement mobilité ne se négocie pas et ne se plafonne pas : il n’existe pas d’exonération générale au-delà du seuil de 11 salariés, et le seul moyen de réduire la facture est de vérifier que l’effectif, la zone et le taux sont correctement appréciés — ou, pour une implantation future, de comparer les zones avant de signer le bail.
Les erreurs les plus fréquentes
- Appliquer le taux du siège social à tous les salariés, alors que c’est la zone de chaque établissement qui compte.
- Compter l’effectif au niveau national au lieu de le calculer zone par zone, ce qui fait payer à tort dans une zone sous le seuil — ou oublier une zone où le seuil est franchi.
- Ignorer la règle des 5 ans : une entreprise qui vient de franchir les 11 salariés n’est pas immédiatement redevable, mais elle le deviendra si le seuil se maintient.
- Oublier le VMRR dans les six régions qui l’ont instauré, ou appliquer le taux plein de 0,15 % là où un taux réduit de 0,08 % s’applique.
- Confondre versement mobilité et remboursement de l’abonnement : le premier finance le réseau, le second rembourse le salarié. Les deux se cumulent. Les règles du remboursement sont détaillées dans notre guide des frais de transport domicile-travail.
- Utiliser un taux de l’année précédente après une réévaluation du 1er janvier ou du 1er juillet.
Questions fréquentes sur le versement mobilité
Mon entreprise emploie 10 salariés : dois-je payer le versement mobilité ?
Non, tant que l’effectif apprécié zone par zone reste sous les 11 salariés. Attention aux temps partiels, comptés au prorata, et aux intérimaires présents depuis au moins un an : ils peuvent faire basculer le décompte. Et une fois le seuil franchi, il faut encore 5 années civiles consécutives pour que l’assujettissement devienne effectif.
Le versement mobilité est-il déduit du salaire du salarié ?
Non. C’est une contribution patronale, payée en plus du salaire brut. Elle n’apparaît pas comme une retenue sur la fiche de paie et ne réduit ni le brut ni le net du salarié. Pour vérifier ce que voit le salarié sur son bulletin, consultez notre guide pour lire une fiche de paie.
Quel taux appliquer si mon entreprise a plusieurs établissements ?
Le taux de la zone de chaque établissement, appliqué à la masse salariale des salariés qui y sont rattachés. Deux établissements dans la même zone additionnent leurs effectifs pour le seuil ; dans des zones différentes, le seuil s’apprécie séparément.
Le VMRR remplace-t-il le versement mobilité local ?
Non, il s’y ajoute. Une entreprise d’une région qui a instauré le VMRR paie le versement local (s’il existe dans sa zone), éventuellement l’additionnel, plus le VMRR. En Île-de-France, le VMRR n’existe pas.
Le versement mobilité s’applique-t-il aux salaires au-delà du plafond de la Sécurité sociale ?
Oui. L’assiette n’est pas plafonnée : le taux s’applique à l’ensemble des rémunérations soumises à cotisations, y compris au-delà du plafond de la Sécurité sociale 2026.
Comment connaître le taux exact de ma commune ?
Utilisez le moteur de recherche de l’Urssaf par code postal ou code INSEE. Les taux changent au 1er janvier et au 1er juillet : vérifiez-les à chaque semestre.
Nos calculettes utiles
Estimez le coût complet d’un salarié avec le calculateur de salaire, vérifiez vos heures supplémentaires sur le calculateur d’heures supplémentaires, et simulez un passage à temps partiel avec le calculateur de temps partiel.