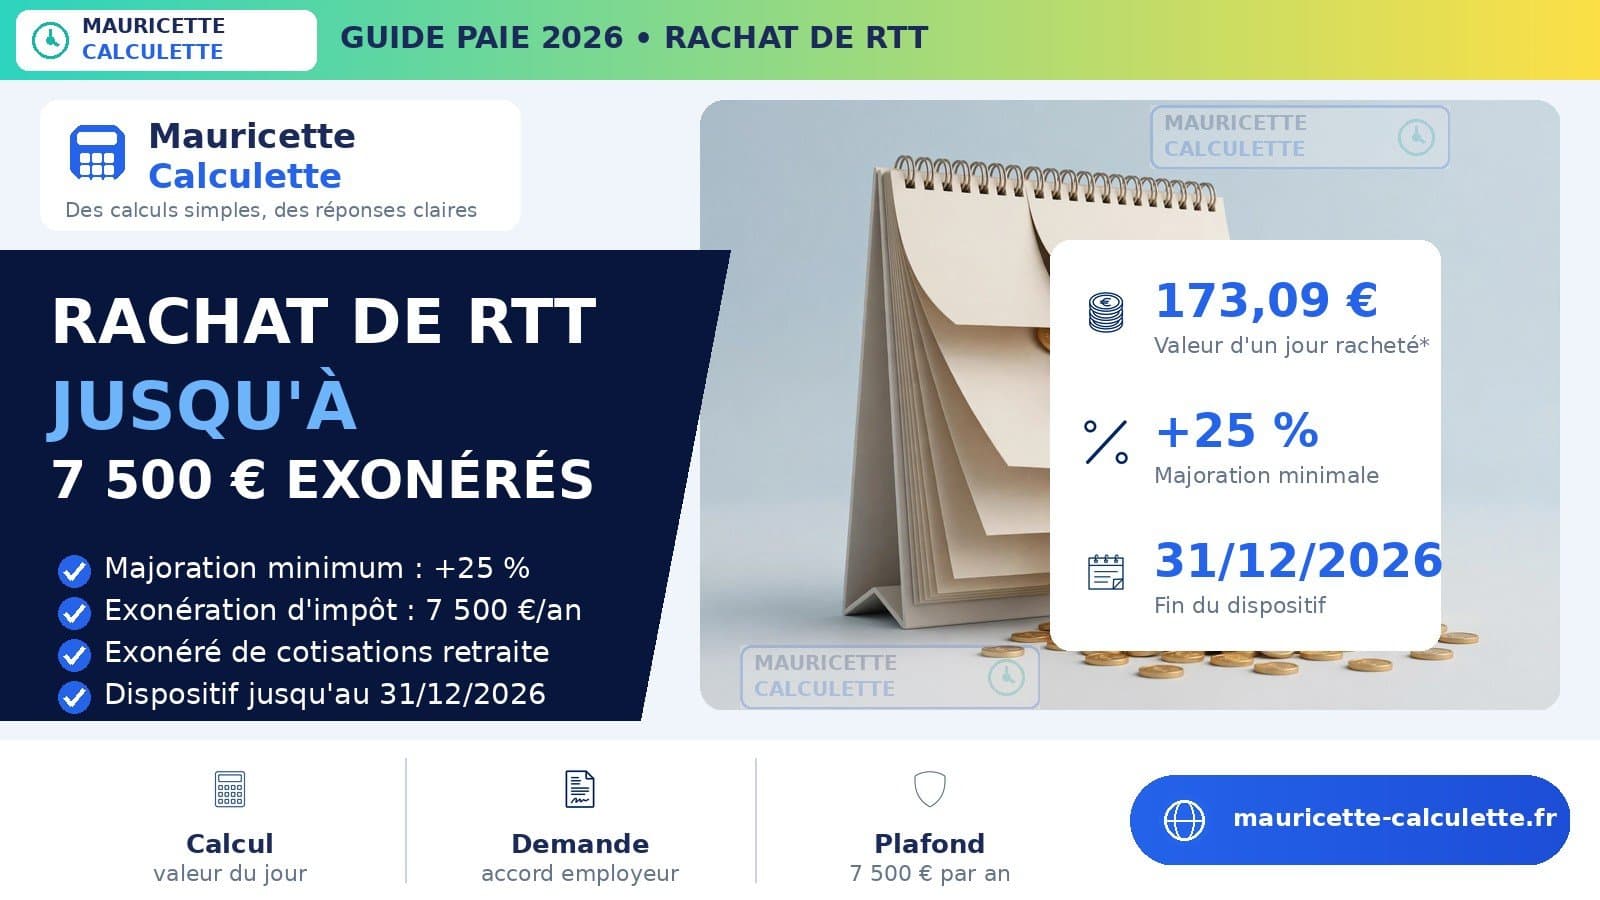
Vous arrivez en fin d’année avec des jours de RTT non pris que vous n’aurez pas le temps de poser ? Plutôt que de les voir disparaître au 31 décembre, vous pouvez demander à votre employeur de vous les racheter : ils se transforment en complément de salaire, avec une majoration d’au moins 25 % et une exonération d’impôt sur le revenu jusqu’à 7 500 € par an. Mais attention : ce dispositif exceptionnel prend fin le 31 décembre 2026. Voici comment le rachat de jours de RTT se calcule, combien il rapporte concrètement, et la procédure pour en profiter avant la date limite.
Le rachat de jours de RTT en bref
Mis en place par la loi du 16 août 2022 sur le pouvoir d’achat puis prolongé jusqu’au 31 décembre 2026 par la loi de financement de la Sécurité sociale pour 2025, le dispositif permet à tout salarié qui le souhaite de demander le rachat des journées de RTT acquises mais non prises. Si l’employeur accepte, le salarié perçoit une majoration de salaire qui suit le régime fiscal et social des heures supplémentaires : majoration d’au moins 25 %, exonération d’impôt dans la limite de 7 500 € par an, exonération des cotisations salariales de retraite.
Trois points à retenir d’emblée :
- Le rachat n’est pas automatique : c’est le salarié qui en fait la demande, et l’employeur est libre d’accepter ou de refuser, sans avoir à se justifier.
- La rémunération est majorée : au moins au taux de la première heure supplémentaire applicable dans l’entreprise (25 % par défaut, 10 % minimum si un accord collectif le prévoit).
- Le dispositif est temporaire : il s’applique aux journées de RTT effectuées entre le 1er janvier 2022 et le 31 décembre 2026. Passé ce délai, sauf nouvelle prolongation, les RTT non pris seront de nouveau perdus en fin de période (sauf versement sur un compte épargne-temps).
Qui peut demander le rachat de ses RTT ?
Tous les salariés du secteur privé qui bénéficient de jours de RTT — en CDI comme en CDD — peuvent formuler la demande, à condition que l’entreprise ait mis en place un accord collectif (ou une décision unilatérale) prévoyant des RTT. Rappelons que les RTT ne sont pas un droit automatique : sans accord d’entreprise ou de branche, il n’y a ni RTT, ni rachat possible.
Les salariés au forfait jours sont également concernés : ils peuvent renoncer à des jours de repos au-delà du forfait (généralement 218 jours), avec une majoration d’au moins 10 % et un plafond de 235 jours travaillés par an. Le mécanisme est le même, seule la base de calcul change (voir plus bas).
En pratique, un accord d’entreprise ou la convention collective peut préciser les modalités : nombre de jours rachetables par an, période de demande, délai de réponse de l’employeur. Renseignez-vous auprès de votre service RH ou de vos représentants du personnel avant de formuler votre demande.
Comment se calcule la valeur d’un jour de RTT racheté ?
Le calcul se fait en trois étapes : déterminer la valeur d’une journée de RTT, appliquer la majoration, puis multiplier par le nombre de jours rachetés.
Étape 1 : la valeur d’une journée de RTT
Un jour de RTT correspond, par convention, à 7 heures de travail. Sa valeur se calcule donc à partir de votre taux horaire :
Taux horaire = salaire brut mensuel ÷ 151,67
Valeur d’un jour de RTT = taux horaire × 7
Exemple avec un salaire brut mensuel de 3 000 € :
- Taux horaire : 3 000 ÷ 151,67 = 19,78 €
- Valeur d’un jour de RTT : 19,78 × 7 = 138,47 €
Étape 2 : la majoration d’au moins 25 %
La loi impose une majoration au moins égale au taux de majoration de la première heure supplémentaire applicable dans l’entreprise. En l’absence d’accord collectif, ce taux est de 25 % ; un accord peut le fixer entre 10 % et 25 %, jamais en dessous de 10 %.
Reprenons notre exemple (3 000 € brut, majoration 25 %) :
- Valeur majorée d’un jour : 138,47 × 1,25 = 173,09 €
Étape 3 : le montant total du rachat
Il suffit de multiplier la valeur majorée par le nombre de jours de RTT non pris que vous faites racheter. Avec 5 jours dans notre exemple : 5 × 173,09 = 865,44 € bruts de complément de salaire.
Pour un salarié au forfait jours, le calcul diffère : la valeur d’un jour correspond au salaire journalier (salaire annuel brut ÷ nombre de jours du forfait, par exemple 218), majoré d’au moins 10 %.
Exemples chiffrés de rachat de RTT
Exemple 1 : employée à 2 200 € brut, 4 jours de RTT non pris
- Taux horaire : 2 200 ÷ 151,67 = 14,51 €
- Valeur d’un jour : 14,51 × 7 = 101,54 €
- Valeur majorée (25 %) : 101,54 × 1,25 = 126,93 €
- Rachat de 4 jours : 507,70 € bruts, intégralement exonérés d’impôt sur le revenu.
Exemple 2 : cadre à 4 500 € brut, 10 jours de RTT non pris
- Taux horaire : 4 500 ÷ 151,67 = 29,67 €
- Valeur d’un jour : 29,67 × 7 = 207,69 €
- Valeur majorée (25 %) : 207,69 × 1,25 = 259,61 €
- Rachat de 10 jours : 2 596,13 € bruts, exonérés d’impôt dans la limite du plafond annuel (voir ci-dessous).
Exemple 3 : salarié ayant déjà fait 8 000 € d’heures supplémentaires exonérées
C’est le cas qui piège : le plafond de 7 500 € est commun aux heures supplémentaires et aux RTT rachetés. Avec 8 000 € d’heures sup déjà exonérées dans l’année, le plafond est dépassé : un rachat de 2 jours (2 × 173,09 = 346,18 €) sera intégralement imposable. Moralité : faites le point sur votre cumul annuel avant de demander le rachat.
Exemple 4 : temps partiel à 80 % avec RTT conventionnels, 3 jours rachetés
Un salarié à temps partiel dont l’accord collectif prévoit des RTT suit exactement la même logique, calculée sur son salaire brut mensuel réel. Avec 2 000 € brut mensuels : taux horaire 13,19 €, jour à 92,31 €, majoré à 115,39 €, soit 346,18 € bruts pour 3 jours.
Exonérations fiscales et sociales : ce qui est vraiment gagné
C’est l’intérêt majeur du dispositif : les sommes issues du rachat suivent le régime des heures supplémentaires exonérées.
Impôt sur le revenu : exonération jusqu’à 7 500 € par an
La rémunération du rachat est exonérée d’impôt sur le revenu dans la limite de 7 500 € nets par an. Ce plafond est unique et partagé avec :
- les heures supplémentaires classiques ;
- les heures complémentaires des temps partiels ;
- les heures dites « structurelles » des contrats à 39 heures ;
- les jours de repos renoncés par les salariés au forfait jours.
La fraction qui dépasse 7 500 € reste imposable normalement. Et si vous avez plusieurs employeurs, le plafond de 7 500 € reste unique : tenez un décompte précis de vos cumuls.
Cotisations sociales : exonération partielle
Les sommes sont exonérées des cotisations salariales d’assurance vieillesse, de base et complémentaire. En revanche, elles restent soumises à la CSG et à la CRDS, ainsi qu’aux cotisations patronales. Concrètement, le gain net pour le salarié est donc supérieur à celui d’une prime classique du même montant brut, mais inférieur au brut affiché : prévoyez environ 9,7 % de CSG-CRDS sur le montant.
Côté employeur, les sommes sont soumises aux cotisations patronales, mais ouvrent droit — comme les heures supplémentaires — à la déduction forfaitaire patronale dans les entreprises de moins de 20 salariés.
La procédure : comment demander le rachat à votre employeur
- Vérifiez vos droits : consultez votre compteur de RTT (bulletin de paie ou SIRH) et votre accord d’entreprise pour connaître les modalités et les éventuels délais.
- Formulez une demande écrite : adressez un courrier ou un e-mail à votre manager et au service RH, en précisant le nombre de jours de RTT non pris que vous souhaitez faire racheter. Gardez une trace écrite.
- Attendez la réponse de l’employeur : il est libre d’accepter ou de refuser. En cas d’accord, un avenant ou une note de service peut formaliser les modalités.
- Vérifiez votre bulletin de paie : le rachat apparaît sur une ligne distincte (souvent intitulée « Rachat de jours de RTT » ou « RTT monétisés »), avec la majoration appliquée. Contrôlez le nombre de jours, le taux de majoration et le cumul annuel exonéré.
- Déclarez correctement vos revenus : le montant exonéré figure en principe déjà sur votre déclaration pré-remplie, mais vérifiez la cohérence entre vos bulletins et votre avis d’imposition, surtout si vous avez plusieurs employeurs.
Anticipez : les demandes se concentrent en fin d’année, et le dispositif s’arrête au 31 décembre 2026. Mieux vaut formuler votre demande à l’automne plutôt qu’en décembre.
Rachat de RTT, CET ou solde de tout compte : que choisir ?
Si votre employeur refuse le rachat, tout n’est pas perdu. Le compte épargne-temps (CET), lorsqu’il existe dans l’entreprise, permet de verser vos RTT non pris pour les utiliser plus tard — en temps ou en argent. C’est la solution à privilégier si vous préférez différer plutôt que monétiser immédiatement.
En cas de départ de l’entreprise, la question ne se pose plus : les RTT non pris sont automatiquement rémunérés dans le solde de tout compte, sans majoration ni exonération particulière.
Le rachat reste l’option la plus avantageuse fiscalement pour transformer des jours qui seraient sinon perdus : majoration de 25 %, exonération d’impôt et de cotisations retraite, versement immédiat sur le bulletin de paie.
Questions fréquentes sur le rachat de jours de RTT
Mon employeur peut-il refuser de racheter mes RTT ?
Oui. Le rachat repose sur une demande du salarié et un accord de l’employeur, qui est libre d’accepter ou de refuser sans se justifier. Vérifiez toutefois votre accord d’entreprise : certaines conventions prévoient des modalités plus favorables, voire un droit au rachat.
Le rachat de RTT est-il imposable ?
Non, dans la limite de 7 500 € par an : la rémunération est exonérée d’impôt sur le revenu. Ce plafond est commun avec les heures supplémentaires, les heures complémentaires et les jours de repos forfait-jours renoncés. Au-delà de 7 500 €, la fraction excédentaire est imposable.
Quelle est la valeur exacte d’un jour de RTT racheté ?
Elle vaut votre taux horaire (salaire brut mensuel ÷ 151,67) multiplié par 7, puis majoré d’au moins 25 % (10 % minimum si un accord collectif le prévoit). Pour un salaire de 3 000 € brut, un jour racheté rapporte environ 173,09 € bruts.
Le rachat de RTT est-il soumis aux cotisations sociales ?
Partiellement : les sommes sont exonérées des cotisations salariales d’assurance vieillesse (base et complémentaire), mais restent soumises à la CSG, à la CRDS et aux cotisations patronales.
Jusqu’à quand peut-on faire racheter ses RTT ?
Le dispositif s’applique aux journées de RTT effectuées entre le 1er janvier 2022 et le 31 décembre 2026. Sauf nouvelle prolongation votée par le Parlement, il prendra fin à cette date.
Peut-on racheter des RTT en étant à temps partiel ?
Oui, si votre accord collectif vous attribue des RTT : le calcul se fait sur votre salaire brut mensuel réel, avec la même majoration et les mêmes exonérations. Les salariés à temps partiel sans RTT conventionnels ne sont en revanche pas concernés.
Nos calculettes utiles
- Calculette heures supplémentaires — estimez la majoration et l’exonération de vos heures sup et RTT rachetés
- Convertir des heures en jours — convertissez vos compteurs horaires en journées
- Additionner des heures — cumulez vos heures pour vérifier votre compteur annuel