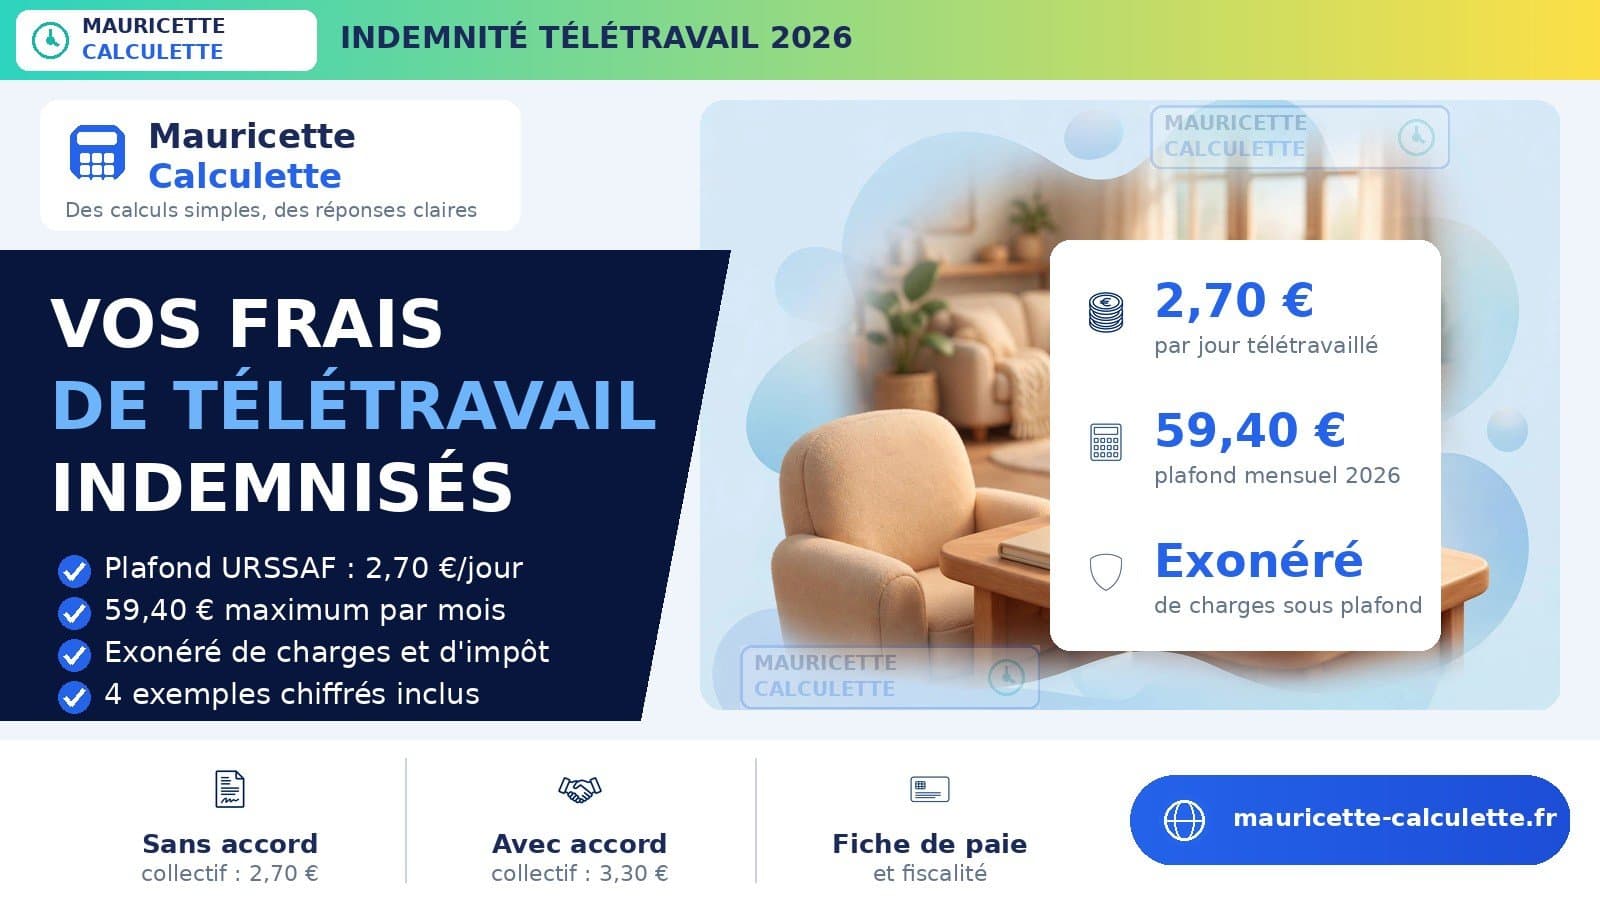
Vous télétravaillez un, deux ou cinq jours par semaine et votre employeur vous verse une indemnité — ou pas encore. Voici l’essentiel en trente secondes : en 2026, une indemnité forfaitaire de télétravail est exonérée de cotisations sociales et d’impôt jusqu’à 2,70 € par jour télétravaillé (maximum 59,40 € par mois), ou 3,30 € par jour (maximum 72,60 €) si un accord collectif le prévoit. Et voici le point que presque tout le monde comprend de travers : ces montants ne sont pas un dû obligatoire — ce sont des plafonds d’exonération fixés par l’Urssaf. Ci-dessous : le barème complet 2026, quatre exemples chiffrés concrets, la fiscalité, la fiche de paie et les pièges à éviter.
L’indemnité de télétravail, c’est quoi exactement ?
Le télétravail, c’est travailler hors des locaux de l’entreprise — le plus souvent à domicile — grâce aux outils numériques. Cette organisation génère des dépenses que le salarié n’aurait pas eues au bureau : électricité, chauffage, abonnement internet, fournitures, usure de l’équipement.
Le principe général du droit du travail est clair : l’employeur doit prendre en charge les frais professionnels engagés par le salarié pour exécuter ses missions. C’est sur ce fondement que naît l’indemnité de télétravail (aussi appelée prime de télétravail), destinée à compenser tout ou partie de ces frais.
Deux précisions importantes avant d’aller plus loin. D’abord, le télétravail repose sur le volontariat : ni l’employeur ni le salarié ne peuvent l’imposer (sauf exception légale). Ensuite, dans le secteur privé, le Code du travail n’impose pas explicitement le versement d’une prime de télétravail — même si c’est très fortement recommandé. En revanche, si un accord collectif (de branche ou d’entreprise) prévoit son versement, l’employeur est dans l’obligation légale de la payer et d’en respecter les modalités. Pour comprendre le coût réel d’un salarié pour l’entreprise, consultez notre guide des cotisations sociales 2026 : taux, calcul et plafonds.
Les montants officiels 2026 : le barème Urssaf
L’Urssaf publie chaque année les limites d’exonération de l’allocation forfaitaire de télétravail. Pour 2026, les chiffres sont les suivants (base : arrêté du 4 septembre 2025 relatif aux frais professionnels, repris dans le Bulletin officiel de la Sécurité sociale) :
| Cadre de mise en place | Par jour de télétravail | Par mois (1 jour/semaine) | Plafond mensuel maximum |
|---|---|---|---|
| Sans accord collectif (versement facultatif, décision unilatérale) | 2,70 € | 11 € | 59,40 € |
| Avec accord collectif (branche, entreprise ou groupe) | 3,30 € | 13,20 € | 72,60 € |
Concrètement, deux modes de calcul coexistent. Le versement au jour (2,70 € par jour effectif de télétravail, avec un plafond de 59,40 € par mois) convient aux rythmes irréguliers : on compte les jours réellement télétravaillés chaque mois. Le versement mensuel forfaitaire (11 € par jour de télétravail hebdomadaire) convient aux rythmes réguliers : 2 jours par semaine = 22 € par mois, 3 jours = 33 €, etc.
L’indemnité doit apparaître sur le bulletin de paie, sur une ligne dédiée (allocation forfaitaire de télétravail). Pour décrypter chaque ligne de votre bulletin, notre guide complet de la fiche de paie 2026 vous sera utile.
Le point que tout le monde comprend de travers : 2,70 € n’est pas un montant obligatoire
C’est la confusion la plus fréquente — et elle coûte cher aux discussions en entreprise. Le fameux 2,70 € par jour n’est PAS le « tarif légal » d’une journée de télétravail. C’est une limite d’exonération de cotisations sociales. Traduction : si l’employeur verse jusqu’à 2,70 € par jour, la somme est exonérée de charges patronales et salariales (et d’impôt, voir plus bas). L’employeur peut parfaitement verser moins — ou plus.
Que se passe-t-il s’il verse plus ? La fraction qui dépasse le plafond est réintégrée dans l’assiette des cotisations : elle est traitée comme du salaire classique et supporte les charges patronales et salariales. Exemple : un employeur verse 80 € par mois sans accord collectif. 59,40 € sont exonérés, et 20,60 € sont soumis aux cotisations. Avec un taux de charges salariales d’environ 23 %, ces 20,60 € coûtent grosso modo 4,70 € de cotisations salariales — le salarié ne touche donc pas 80 € « net de tout », mais 59,40 € exonérés + environ 15,90 € nets issus des 20,60 € soumis. Pour convertir ces montants en net réel, utilisez notre guide brut en net 2026 (calcul, taux et tableau).
Autre conséquence pratique : si l’Urssaf contrôle l’entreprise et que le forfait versé dépasse les plafonds sans justificatifs des frais réels, l’exonération est refusée sur la fraction excédentaire — avec redressement à la clé. D’où l’intérêt du versement sur justificatifs (factures, abonnements) quand les frais réels sont élevés : il est exonéré sans plafond, à condition de prouver la réalité des dépenses.
Comment calculer votre indemnité : 4 exemples chiffrés
Exemple 1 : télétravail régulier, 2 jours par semaine, sans accord collectif
Camille télétravaille le mardi et le jeudi, chaque semaine. Son employeur applique le forfait mensuel : 11 € × 2 jours = 22 € par mois, versés sur le bulletin de paie, entièrement exonérés de cotisations et d’impôt. Sur l’année : 22 × 12 = 264 € d’indemnité nette de charges.
Exemple 2 : télétravail irrégulier, 14 jours en mars, sans accord collectif
Mehdi télétravaille de façon ponctuelle, selon les projets. En mars 2026, il cumule 14 jours à domicile. Calcul au jour effectif : 14 × 2,70 € = 37,80 €, sous le plafond mensuel de 59,40 € — donc intégralement exonéré. Les mois sans télétravail : 0 €. C’est la souplesse du versement au jour, idéale pour le télétravail occasionnel.
Exemple 3 : 3 jours par semaine avec un accord d’entreprise
L’accord collectif de l’entreprise de Sophie prévoit le forfait majoré. Calcul : 13,20 € × 3 jours = 39,60 € par mois, exonérés. Sur l’année : 39,60 × 12 = 475,20 €. Même logique au jour : 3 jours × 4,35 semaines en moyenne = 13 jours × 3,30 € = 42,90 € — mais attention, le plafond mensuel avec accord est de 72,60 €, donc les deux méthodes restent exonérées dans ce cas. L’employeur choisit une méthode et s’y tient.
Exemple 4 : temps plein en télétravail, 5 jours par semaine
Karim travaille à 100 % à distance. Au forfait mensuel : 11 € × 5 = 55 € par mois (sous le plafond de 59,40 €). Au jour effectif : environ 22 jours ouvrés × 2,70 € = 59,40 € — le plafond mensuel joue à plein et cappe l’exonération à 59,40 €. Sur l’année : 59,40 × 12 = 712,80 € d’indemnité exonérée. Si son employeur voulait verser davantage (par exemple 100 €/mois), seuls 59,40 € seraient exonérés et 40,60 € supporteraient les cotisations.
Forfait ou remboursement sur justificatifs : que choisir ?
L’employeur a le choix entre deux régimes :
- Le forfait : une somme fixe, mensuelle ou journalière, sans aucun justificatif demandé au salarié. Simple à administrer, exonéré dans les limites du barème Urssaf. C’est le régime le plus courant.
- Le remboursement des frais réels : sur présentation de factures (électricité, internet, équipement, mobilier de bureau). Exonéré sans plafond, à condition de justifier chaque dépense. Plus lourd à gérer, mais pertinent quand les frais réels dépassent nettement les forfaits — par exemple un salarié qui a aménagé un vrai bureau dédié.
Dans les deux cas, les modalités (montant, mode de calcul, liste des justificatifs) doivent être clairement définies : par décision unilatérale de l’employeur ou par accord collectif. Et le versement reste mensuel, sur le bulletin de paie.
L’indemnité d’occupation du domicile : ne la confondez pas
Voici l’angle que la plupart des articles passent sous silence. À côté du remboursement des frais matériels (électricité, internet), il existe une seconde indemnité : l’indemnité d’occupation du domicile. Elle ne rembourse pas un frais — elle indemnise le fait d’utiliser son logement privé à des fins professionnelles.
La Cour de cassation l’a confirmé le 19 mars 2025 (Cass. soc., n° 22-17.315) : lorsque l’employeur ne met aucun local à disposition du salarié, l’utilisation du domicile privé à des fins professionnelles ouvre droit à une indemnité d’occupation, indépendamment du remboursement des frais matériels. Les deux se cumulent. Et l’action en paiement se prescrit par 2 ans à compter du début de l’occupation du domicile.
Concrètement : un salarié à 100 % en télétravail, sans bureau mis à disposition par l’entreprise, peut prétendre aux deux — l’indemnité forfaitaire de télétravail pour ses frais, plus une indemnité d’occupation du domicile (dont le montant se négocie ou se fixe par accord, en fonction de la surface utilisée et du loyer). Si vous êtes dans ce cas, c’est un point à soulever avec votre employeur ou vos représentants du personnel.
Vous utilisez votre propre ordinateur ? L’indemnité matériel de 55,20 €/mois
Autre montant officiel 2026 que peu d’articles citent : lorsque le salarié utilise son propre matériel informatique pour télétravailler, l’employeur peut lui verser une indemnité forfaitaire de 55,20 € par mois, exonérée de cotisations sociales. Elle couvre l’usure et la mise à disposition de l’ordinateur personnel (amortissement, maintenance).
Elle est cumulable avec l’indemnité forfaitaire de télétravail classique : un salarié qui télétravaille 3 jours par semaine avec son propre PC peut donc percevoir, par exemple, 33 € (3 × 11 €) + 55,20 € = 88,20 € par mois, le tout exonéré. Vérifiez toutefois votre accord d’entreprise : certains prévoient la fourniture du matériel par l’employeur, ce qui rend cette indemnité sans objet.
Sur la fiche de paie et dans votre déclaration d’impôts
Sur le bulletin de paie, l’indemnité figure sur une ligne dédiée, en général intitulée « allocation forfaitaire de télétravail ». Dans la limite des plafonds, elle n’entre ni dans l’assiette des cotisations, ni dans le revenu imposable : elle est exonérée d’impôt sur le revenu.
Le piège fiscal à connaître : si vous optez pour la déduction des frais réels dans votre déclaration d’impôts (au lieu de l’abattement forfaitaire de 10 %), l’indemnité de télétravail devient imposable — vous devez la réintégrer dans vos revenus déclarés. Faites le calcul des deux côtés avant de choisir : pour la plupart des salariés, l’abattement de 10 % reste plus avantageux, et l’indemnité reste alors exonérée.
Notez aussi que l’indemnité n’est pas du salaire au sens strict : elle ne compte pas pour le calcul des congés payés, de l’ancienneté ou des indemnités de rupture. En revanche, la fraction qui dépasse les plafonds, elle, est traitée comme du salaire et entre dans toutes ces bases.
Télétravail occasionnel, tickets-restaurant et autres cumuls
Quelques règles pratiques pour finir. Le télétravail occasionnel (quelques jours par mois, sans régularité) ouvre les mêmes droits : l’indemnité se calcule alors au jour effectif (2,70 € par jour en 2026), sans condition d’ancienneté ni de rythme minimal.
Les tickets-restaurant (titres-restaurant) sont dus en télétravail dans les mêmes conditions qu’au bureau : si vous en bénéficiez en présentiel, vous les conservez les jours télétravaillés — sauf disposition contraire de votre accord. Voir notre guide des titres-restaurant 2026 (montants, plafonds et règles).
Enfin, l’indemnité de télétravail se cumule avec la prise en charge des frais de transport (50 % de l’abonnement) et avec le forfait mobilités durables : ce sont des dispositifs distincts, chacun avec ses propres plafonds.
Nos calculettes utiles
- Calculateur salaire brut et net — convertissez votre indemnité et votre salaire en net réel.
- Additionner des durées — cumulez vos jours de télétravail sur le mois pour le calcul au jour.
- Calcul entre deux dates — mesurez la durée exacte de vos périodes de télétravail.
FAQ — Indemnité de télétravail 2026
Quel est le montant de l’indemnité de télétravail en 2026 ?
En 2026, le barème Urssaf fixe l’exonération à 2,70 € par jour télétravaillé (maximum 59,40 € par mois), ou 11 € par mois pour un jour de télétravail hebdomadaire. Avec un accord collectif : 3,30 € par jour (maximum 72,60 €), ou 13,20 € par mois pour un jour hebdomadaire. Ce sont des plafonds d’exonération, pas des montants obligatoires.
Mon employeur est-il obligé de me verser une indemnité de télétravail ?
Dans le secteur privé, la loi n’impose pas explicitement le versement d’une prime, mais l’employeur doit prendre en charge vos frais professionnels — ce qui, en pratique, justifie une indemnisation. Si un accord collectif prévoit la prime, son versement devient obligatoire. Dans le secteur public, le versement est encadré et systématique.
L’indemnité de télétravail est-elle imposable ?
Non, tant qu’elle reste dans les plafonds Urssaf et que vous ne déduisez pas vos frais réels aux impôts. En revanche, si vous optez pour la déduction des frais réels (au lieu de l’abattement de 10 %), l’indemnité devient imposable et doit être déclarée.
Puis-je cumuler l’indemnité de télétravail et l’indemnité d’occupation du domicile ?
Oui. La Cour de cassation (19 mars 2025) a confirmé que l’indemnité d’occupation du domicile — qui compense l’usage de votre logement à des fins professionnelles — est distincte du remboursement des frais matériels et se cumule avec lui, quand l’employeur ne met aucun local à votre disposition.
Comment est calculée l’indemnité en cas de télétravail irrégulier ?
Au jour effectif : 2,70 € × nombre de jours télétravaillés dans le mois, dans la limite de 59,40 €. Par exemple, 14 jours en mars = 37,80 € exonérés. Aucun minimum de jours n’est exigé.
L’indemnité apparaît-elle sur la fiche de paie ?
Oui, elle doit figurer sur une ligne dédiée du bulletin de paie (« allocation forfaitaire de télétravail »), versée mensuellement. Dans la limite des plafonds, elle n’est soumise ni aux cotisations sociales ni à l’impôt sur le revenu.