Vous avancez un déjeuner client, une nuit d’hôtel, des kilomètres en voiture personnelle — et vous vous demandez combien votre employeur doit vous rembourser, et jusqu’où ce remboursement échappe aux cotisations. La réponse tient en une règle simple : un frais professionnel remboursé dans les limites fixées par l’Urssaf n’est ni du salaire, ni un avantage en nature. Il n’entre ni dans l’assiette des cotisations sociales, ni dans votre revenu imposable. Dès que le montant dépasse le barème, en revanche, l’excédent est réintégré et taxé comme du salaire.
Ce guide rassemble tous les barèmes 2026 — repas, hébergement, indemnités kilométriques, télétravail, mobilité — avec la méthode de calcul et cinq exemples chiffrés, mois par mois, pour que vous puissiez vérifier votre note de frais ligne par ligne.
Frais professionnels : c’est quoi, exactement ?
Un frais professionnel, c’est une dépense que vous engagez pour les besoins de votre activité, dans l’intérêt de l’entreprise. Le Code de la sécurité sociale (article L. 242-1) l’exclut de l’assiette des cotisations, à trois conditions cumulatives : la dépense doit être engagée dans l’intérêt de l’entreprise et non pour votre convenance personnelle, elle doit être justifiée par une pièce qui en établit la réalité et le montant, et elle doit être remboursée au réel ou dans la limite d’un forfait admis par l’Urssaf.
Concrètement, les catégories les plus courantes sont les frais de repas, les frais de déplacement et d’hébergement, les indemnités kilométriques pour l’usage de votre véhicule personnel, les frais de télétravail, les frais de mobilité professionnelle (déménagement, hébergement provisoire) et les frais d’outillage ou de documentation. À l’inverse, une dépense personnelle, une amende de stationnement ou un achat somptuaire sans lien avec l’activité ne sera jamais un frais professionnel — même avec un justificatif impeccable.
Ne confondez pas non plus frais professionnels et avantages en nature : un avantage en nature, c’est un bien ou un service que l’employeur vous fournit gratuitement ou à prix réduit — un véhicule de fonction, un logement, un repas offert. Un frais professionnel, lui, est une dépense que vous avez d’abord avancée et que l’employeur vous rembourse. La distinction compte, car le traitement en paie n’a rien à voir : le remboursement de frais n’est pas du salaire, l’avantage en nature, si.
Les 3 modes de remboursement
En l’absence de dispositions particulières dans votre convention collective ou votre contrat de travail, le remboursement se fait au réel. Mais l’employeur peut choisir un autre mode, et les trois coexistent dans beaucoup d’entreprises.
1. Le remboursement au réel, sur justificatifs
Vous avancez la dépense, vous joignez la facture ou le ticket de caisse à votre note de frais, et l’employeur vous rembourse le montant exact. C’est le mode le plus précis — et le seul possible pour certaines dépenses, comme les frais de déménagement ou certaines dépenses de mobilité, pour lesquels le forfait n’est pas autorisé. Son inconvénient : il demande de la rigueur des deux côtés, justificatif par justificatif.
2. L’allocation forfaitaire, sans justificatif
L’employeur vous verse une somme fixe, dans la limite des barèmes annuels fixés par l’Urssaf. Pas besoin de ticket de caisse : le montant forfaitaire suffit, à condition que la situation justifie réellement la dépense. C’est le mode le plus utilisé pour les repas et les déplacements récurrents. Attention au piège : verser un forfait repas à un salarié qui déjeune tous les jours au bureau, sans contrainte d’horaire ni déplacement, c’est un remboursement sans objet — l’Urssaf le requalifie en salaire et le réintègre dans l’assiette des cotisations sur toute la période contrôlée.
3. La déduction forfaitaire spécifique (DFS)
Pour certaines professions — BTP, représentants de commerce, journalistes, artistes, personnels navigants — l’employeur peut appliquer un abattement automatique sur le salaire brut, censé couvrir les frais professionnels de la catégorie. Ce mode, encadré par l’arrêté du 20 décembre 2002, remplace alors le remboursement au réel pour les frais concernés. Si vous êtes dans ce cas, vérifiez sur votre fiche de paie que l’abattement est bien appliqué — et qu’on ne vous rembourse pas deux fois la même dépense.
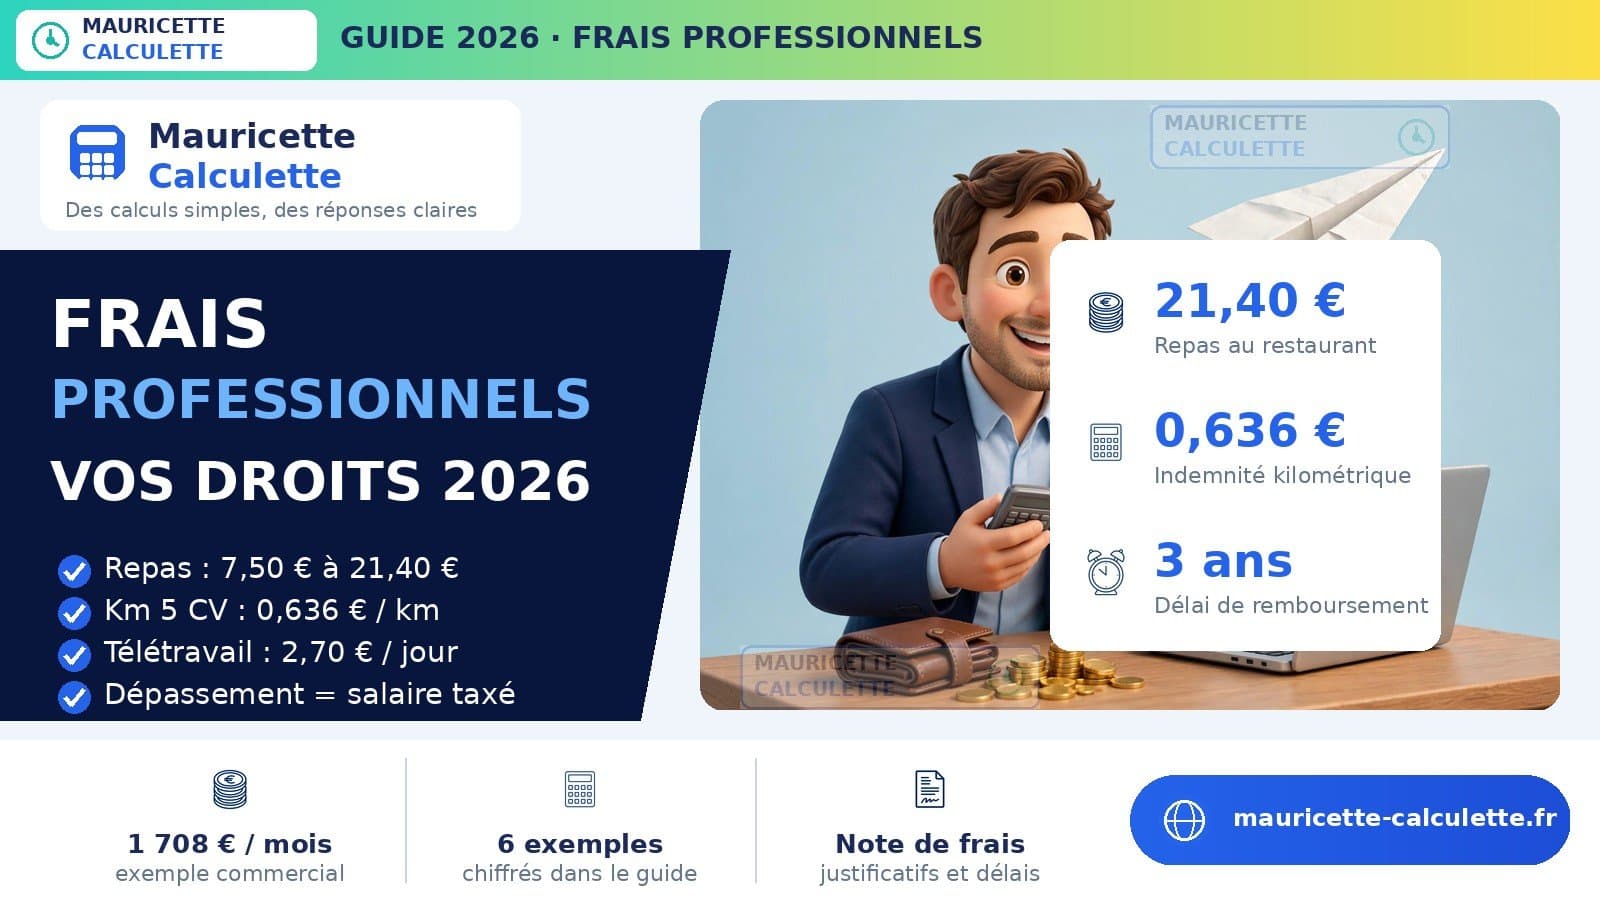
En pratique, les entreprises combinent les modes : au réel pour les dépenses ponctuelles (un billet d’avion, une nuit d’hôtel), au forfait pour les dépenses récurrentes (les repas du commercial en tournée). Le salarié, lui, dispose de trois ans à compter de l’engagement de la dépense pour en demander le remboursement. Passé ce délai, les frais sont perdus. L’employeur peut toutefois fixer un délai interne plus court pour transmettre les justificatifs — un mois, par exemple — et vous devez le respecter.
Barèmes URSSAF 2026 : repas et hébergement
Les barèmes ci-dessous sont les limites d’exonération des allocations forfaitaires au 1er janvier 2026. Tant que le remboursement reste dans ces limites, il échappe aux cotisations sociales et à l’impôt. Au-delà, seule la fraction excédentaire est réintégrée — le reste demeure exonéré.
Frais de repas
| Situation | Limite exonérée 2026 |
|---|---|
| Repas pris sur le lieu de travail, horaires ou organisation contraignants | 7,50 € par repas |
| Repas pris hors des locaux, sans aller au restaurant | 10,40 € par repas |
| Repas pris au restaurant, en déplacement | 21,40 € par repas |
Le forfait à 7,50 € suppose une contrainte réelle : travail de nuit, horaires décalés, absence de cantine ou de salle de pause équipée. Le forfait à 10,40 € vise le salarié en déplacement qui se restaure sans passer par un restaurant — un sandwich acheté en route, par exemple. Le forfait à 21,40 € couvre le repas au restaurant pendant une mission. Si votre employeur vous attribue des titres-restaurant, ce n’est pas un frais professionnel mais un avantage : la part patronale est exonérée si elle représente 50 à 60 % de la valeur du titre, dans la limite de 7,32 € par titre en 2026.
Grand déplacement : repas et logement
Vous êtes en grand déplacement dès que votre mission vous empêche de regagner votre domicile : distance domicile–lieu de travail d’au moins 50 km aller, ou transports en commun qui ne permettent pas le trajet en moins d’1 h 30. Dans ce cas, l’employeur prend en charge vos repas, votre logement et votre petit-déjeuner selon le barème suivant.
| Durée de la mission | Repas | Logement + petit-déjeuner, Paris et 92, 93, 94 | Logement + petit-déjeuner, autres départements |
|---|---|---|---|
| 3 premiers mois | 21,40 € | 76,60 € par jour | 56,80 € par jour |
| Du 4e au 24e mois | 18,20 € | 65,10 € par jour | 48,30 € par jour |
| Du 25e au 72e mois | 15,00 € | 53,60 € par jour | 39,80 € par jour |
Les montants diminuent avec la durée de la mission : l’administration considère que le salarié s’installe et que ses frais réels baissent. Si l’employeur vous loge ou vous nourrit gratuitement, l’indemnité est réduite d’autant — de 65 % si vous êtes logé gratuitement, de 17,50 % si vous êtes nourri à un repas, de 35 % si vous êtes nourri aux deux repas. Pour l’outre-mer, les montants diffèrent : en Martinique, Guadeloupe, Guyane, à La Réunion, à Mayotte et à Saint-Pierre-et-Miquelon, le repas est plafonné à 20 € et l’hébergement à 120 € par jour pendant les trois premiers mois — 150 € pour un salarié reconnu travailleur handicapé en situation de mobilité réduite. Pour l’international, c’est le barème de l’arrêté du 3 juillet 2006 qui s’applique, pays par pays — 320 dollars par jour pour les États-Unis, par exemple.
Mobilité professionnelle
Quand un changement de lieu de travail vous éloigne de votre domicile — au moins 50 km et plus d’1 h 30 de trajet — l’employeur peut vous verser deux indemnités forfaitaires exonérées :
- 85,10 € par jour pour l’hébergement provisoire et les frais supplémentaires de nourriture, pendant 9 mois maximum ;
- 1 705,70 € pour les dépenses d’installation dans le nouveau logement, majorée de 142,20 € par enfant à charge (dans la limite de 3 enfants), avec un plafond global de 2 132,10 €.
Les frais de déménagement proprement dits, eux, ne peuvent être remboursés que sur justificatifs, au réel — le forfait ne s’y applique pas.
Télétravail
L’allocation forfaitaire de télétravail est exonérée dans la limite de 2,70 € par jour, soit 59,40 € par mois pour 22 jours télétravaillés. Avec un accord collectif ou une charte, le plafond monte à 3,30 € par jour, soit 72,60 € par mois. Au-delà, l’employeur peut toujours rembourser au réel — facture d’électricité, abonnement internet, achat de mobilier — sur justificatifs. Pour le détail des montants et des conditions, lisez notre guide sur l’indemnité de télétravail 2026.
Indemnités kilométriques 2026 : le barème complet
Quand vous utilisez votre véhicule personnel pour une mission, l’employeur calcule le remboursement avec le barème fiscal des indemnités kilométriques, qui tient compte de la puissance du véhicule et du kilométrage annuel. Le barème couvre en un seul montant le carburant, l’assurance, l’entretien et la dépréciation du véhicule. Les véhicules électriques bénéficient d’une majoration de 20 %.
Voitures
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 € | (d × 0,316 €) + 1 065 € | d × 0,370 € |
| 4 CV | d × 0,606 € | (d × 0,340 €) + 1 330 € | d × 0,407 € |
| 5 CV | d × 0,636 € | (d × 0,356 €) + 1 395 € | d × 0,427 € |
| 6 CV | d × 0,665 € | (d × 0,374 €) + 1 457 € | d × 0,447 € |
| 7 CV et plus | d × 0,697 € | (d × 0,394 €) + 1 515 € | d × 0,470 € |
d = distance parcourue en kilomètres. Majoration de 20 % pour un véhicule électrique.
Motos et scooters
| Véhicule | Jusqu’à 3 000 km | De 3 001 à 6 000 km | Au-delà de 6 000 km |
|---|---|---|---|
| Moto 1 ou 2 CV | d × 0,395 € | (d × 0,099 €) + 891 € | d × 0,248 € |
| Moto 3 à 5 CV | d × 0,468 € | (d × 0,082 €) + 1 158 € | d × 0,275 € |
| Moto plus de 5 CV | d × 0,606 € | (d × 0,079 €) + 1 583 € | d × 0,343 € |
| Scooter (moins de 50 cm³) | d × 0,315 € | (d × 0,079 €) + 711 € | d × 0,198 € |
Pour le vélo personnel, l’employeur peut indemniser vos trajets professionnels à hauteur de 0,25 € par kilomètre. Et pour vos trajets domicile–travail en transports en commun, c’est un autre mécanisme : l’employeur prend en charge 50 % de votre abonnement. Les règles complètes sont dans notre guide sur le remboursement des frais de transport domicile–travail. Pour le calcul détaillé des indemnités kilométriques, avec le barème et des exemples, consultez aussi notre guide dédié aux indemnités kilométriques 2026.
Attention : les trajets domicile–travail ne sont pas des déplacements professionnels. Ils ne donnent pas droit aux indemnités kilométriques — sauf accord d’entreprise ou convention collective plus favorable. Les petits déplacements fréquents des secteurs du BTP, des travaux publics et du travail temporaire relèvent d’un barème propre : 3 € par jour pour un trajet aller-retour de 5 à 10 km, 6,10 € de 10 à 20 km, 9,10 € de 20 à 30 km, et jusqu’à 60,60 € pour 190 à 200 km.
Comment calculer son remboursement : 5 exemples chiffrés
Les barèmes ne parlent vraiment qu’avec des chiffres. Voici cinq situations concrètes, calculées pas à pas.
Exemple 1 — Un mois de tournée pour un commercial itinérant
Sophie, commerciale, parcourt 1 800 km dans le mois avec sa voiture de 5 CV, prend 12 repas au restaurant et dort 4 nuits à Paris.
- Indemnités kilométriques : 1 800 × 0,636 € = 1 144,80 €
- Repas au restaurant : 12 × 21,40 € = 256,80 €
- Hébergement à Paris : 4 × 76,60 € = 306,40 €
- Total du mois : 1 708,00 €, intégralement exonéré de cotisations et d’impôt, car chaque ligne respecte le barème.
Exemple 2 — Le dépassement de barème sur un repas
Karim déjeune au restaurant pour 25 € pendant une mission. Le forfait exonéré est de 21,40 €. L’excédent — 25 − 21,40 = 3,60 € — est réintégré dans l’assiette des cotisations et dans le revenu imposable. Sur 20 repas dans le mois au même tarif, ce sont 72 € qui basculent en salaire. Moralité : un écart de quelques euros par repas, répété tous les jours, finit par peser lourd sur la fiche de paie — des deux côtés.
Exemple 3 — Le télétravail à temps partiel
Léa télétravaille 11 jours par mois. Son allocation forfaitaire exonérée est de 11 × 2,70 € = 29,70 €. Si elle passait à 22 jours de télétravail par mois, elle toucherait 22 × 2,70 € = 59,40 € — et 72,60 € si son entreprise a signé un accord prévoyant le plafond à 3,30 € par jour. L’employeur peut verser davantage, mais l’excédent devient alors du salaire.
Exemple 4 — Un grand déplacement qui se prolonge à Paris
Mehdi est en mission à Paris. Pendant les trois premiers mois, son indemnité journalière est de 2 repas × 21,40 € + 76,60 € de logement, soit 119,40 € par jour — 2 388 € pour un mois de 20 jours ouvrés. À partir du quatrième mois, l’abattement de 15 % s’applique : 2 × 18,20 € + 65,10 € = 101,50 € par jour, soit 2 030 € pour le même mois. La prolongation de la mission coûte donc 358 € par mois au salarié — un point à anticiper avant d’accepter une mission longue, et à vérifier sur la note de frais du quatrième mois.
Exemple 5 — Une mobilité avec deux enfants
À l’occasion d’une mutation, Nadia perçoit une indemnité d’installation de 1 705,70 €, majorée de 142,20 € par enfant à charge. Avec deux enfants : 1 705,70 + (2 × 142,20) = 1 990,10 €, sous le plafond de 2 132,10 € — la totalité est exonérée. Elle touche en plus 85,10 € par jour d’hébergement provisoire : pour 6 mois d’attente avant d’emménager, soit environ 180 jours, cela représente un complément important, plafonné à 9 mois. Son déménagement, en revanche, est remboursé au réel, sur présentation des factures du déménageur.
Exemple 6 — Le barème kilométrique en deuxième tranche
Thomas roule 12 000 km par an en voiture de 5 CV. Il est dans la tranche de 5 001 à 20 000 km : (12 000 × 0,356 €) + 1 395 € = 4 272 + 1 395 = 5 667 € par an. S’il roulait en électrique, la majoration de 20 % porterait ce montant à 5 667 × 1,20 = 6 800,40 €. C’est le montant total que son employeur peut lui verser sans cotisations — à condition de tenir un relevé kilométrique précis, date par date, avec le motif de chaque déplacement.
La note de frais en pratique
Une note de frais, c’est un document simple, mais l’Urssaf la lit avec attention lors d’un contrôle. Elle doit indiquer la date et la nature de chaque dépense, le montant, le motif professionnel — client visité, mission, salon — et être accompagnée du justificatif : facture, ticket de caisse, reçu. Sans justificatif, le remboursement au réel est impossible, et le forfait ne couvre que les cas où il est admis.
Quelques règles de bonne conduite, côté salarié comme côté employeur :
- Transmettez vite : l’employeur peut imposer un délai de production des justificatifs — souvent un mois — et la prescription de trois ans ne vous protège pas contre un refus interne pour envoi tardif.
- Gardez une copie : conservez vos justificatifs au moins le temps du contrôle — l’Urssaf peut remonter plusieurs années en arrière, et une dépense sans preuve devient un salaire.
- Un déplacement, une ligne : regroupez par mission plutôt que de mélanger les trajets personnels et professionnels sur la même note.
- Vérifiez la fiche de paie : le remboursement doit y figurer sur une ligne distincte du salaire brut, avec la mention « remboursement de frais » — c’est la traçabilité qui vous protège en cas de contrôle.
- Le numérique est accepté : une photo ou un scan du ticket vaut justificatif, à condition qu’il soit lisible et conservé dans un format durable. Les applications de notes de frais, qui scannent et archivent automatiquement, simplifient nettement ce travail.
Ce qui n’est jamais remboursé
Certaines dépenses ne passent jamais en frais professionnels, quel que soit le justificatif :
- les amendes et contraventions, y compris les PV de stationnement pendant une mission ;
- les achats personnels, même effectués pendant un déplacement — vêtements, cadeaux, courses pour la maison ;
- les dépenses somptuaires sans lien avec l’activité — un dîner gastronomique pour une mission ordinaire, par exemple ;
- les frais de trajet domicile–travail au barème kilométrique, sauf disposition conventionnelle ;
- les dépenses engagées pour votre convenance, comme un surclassement d’hôtel choisi par confort.
Si l’employeur les rembourse quand même, l’Urssaf les requalifie en complément de salaire, avec cotisations et redressement à la clé. Mieux vaut refuser une dépense douteuse que de la faire passer en note de frais.
Frais professionnels et fiche de paie : ce qui change pour vous
Sur votre bulletin, le remboursement de frais apparaît séparément du salaire brut. Il n’augmente ni votre brut, ni vos cotisations, ni votre impôt sur le revenu — tant qu’il reste dans les barèmes. C’est pour cela qu’un employeur qui « intègre » vos frais dans votre salaire vous fait perdre de l’argent : la somme devient alors soumise à cotisations, et votre net baisse d’autant.
Le dépassement, lui, suit le chemin inverse : la fraction au-dessus du barème est ajoutée à votre base de cotisations et à votre revenu imposable. Dans l’exemple de Karim, ce sont 3,60 € par repas qui rejoignent le salaire brut. Rien de dramatique à l’unité — mais répété sur une année entière de tournée, cela se compte en centaines d’euros. Vérifiez donc chaque mois la ligne « frais professionnels » de votre fiche de paie : le montant doit correspondre à votre note de frais, et l’éventuel excédent doit être identifié.
Autre point souvent oublié : les frais professionnels n’entrent pas dans le calcul de vos indemnités — ni dans le salaire de référence du licenciement, ni dans la base des congés payés, ni dans le calcul de la prime d’ancienneté. Ils ne comptent pas non plus pour votre retraite. C’est logique : ce n’est pas de la rémunération, c’est un remboursement. Mais c’est une raison de plus pour ne pas les laisser fondre dans le salaire.
Les 5 erreurs qui coûtent cher
1. Rembourser au forfait sans que la situation le justifie. Un forfait repas versé à un salarié qui déjeune au bureau est réintégré en salaire sur toute la période contrôlée.
2. Oublier l’abattement du grand déplacement. Passer du 3e au 4e mois sans baisser l’indemnité, c’est verser 15 % de trop chaque jour — et un redressement au contrôle.
3. Mélanger trajets personnels et professionnels. Un relevé kilométrique approximatif, sans motif ni date, ne tient pas devant l’Urssaf. Tenez-le au jour le jour.
4. Ne pas vérifier la convention collective. Votre branche peut prévoir des montants supérieurs aux barèmes Urssaf — ou des règles propres, comme la prime de panier dans le BTP. Ce qui est écrit dans votre convention prime sur le barème général.
5. Laisser passer le délai de trois ans. Une dépense engagée il y a plus de trois ans ne peut plus être réclamée. Faites vos notes de frais chaque mois, pas une fois par an.
Questions fréquentes
Mon employeur peut-il refuser de me rembourser mes frais professionnels ?
Non, dès lors que la dépense est réelle, justifiée et engagée dans l’intérêt de l’entreprise. Le remboursement est une obligation de l’employeur, pas une faveur. En cas de refus, commencez par une demande écrite en rappelant les montants et les justificatifs, puis, si le blocage persiste, rapprochez-vous du CSE ou de l’inspection du travail.
Les frais professionnels sont-ils imposables ?
Non, tant qu’ils respectent les barèmes Urssaf et leur objet. Ils n’entrent ni dans l’assiette des cotisations sociales, ni dans le revenu imposable. Seule la fraction qui dépasse le barème est réintégrée et imposée comme du salaire.
Combien de temps ai-je pour demander un remboursement ?
Trois ans à compter de l’engagement de la dépense. Mais votre employeur peut fixer un délai interne plus court pour transmettre les justificatifs — respectez-le, car un envoi tardif peut justifier un refus.
Le télétravail donne-t-il droit à une indemnité en plus du salaire ?
Oui. L’allocation forfaitaire de télétravail est exonérée jusqu’à 2,70 € par jour, soit 59,40 € par mois pour 22 jours, et jusqu’à 3,30 € par jour avec un accord collectif. Votre employeur peut aussi rembourser au réel vos dépenses d’équipement et de connexion, sur justificatifs.
Les indemnités kilométriques couvrent-elles mes trajets domicile–travail ?
Non. Le barème kilométrique s’applique aux déplacements professionnels, en mission. Les trajets domicile–travail relèvent de la prise en charge de 50 % de l’abonnement aux transports en commun, ou du forfait mobilités durables — jusqu’à 900 € par an — pour le vélo ou le covoiturage. Votre convention collective peut prévoir mieux.
Que faire si mon employeur me rembourse moins que le barème ?
Le barème Urssaf est une limite d’exonération, pas un montant minimum obligatoire. Votre employeur peut rembourser moins, sauf si votre contrat, votre convention collective ou un usage dans l’entreprise prévoit un montant supérieur. Vérifiez ces textes avant de réclamer : c’est souvent là que se joue le montant.
Nos calculettes utiles
Pour vérifier vos heures et vos montants avant de remplir votre note de frais :
- Calculateur d’heures supplémentaires — vos heures majorées à 25 % et 50 % ;
- Convertir des heures en jours — pour vos relevés de temps et vos déplacements ;
- Calculer la durée entre deux heures — pour vos journées de mission.